发布日期:2026-09-16 02:39 点击次数:61
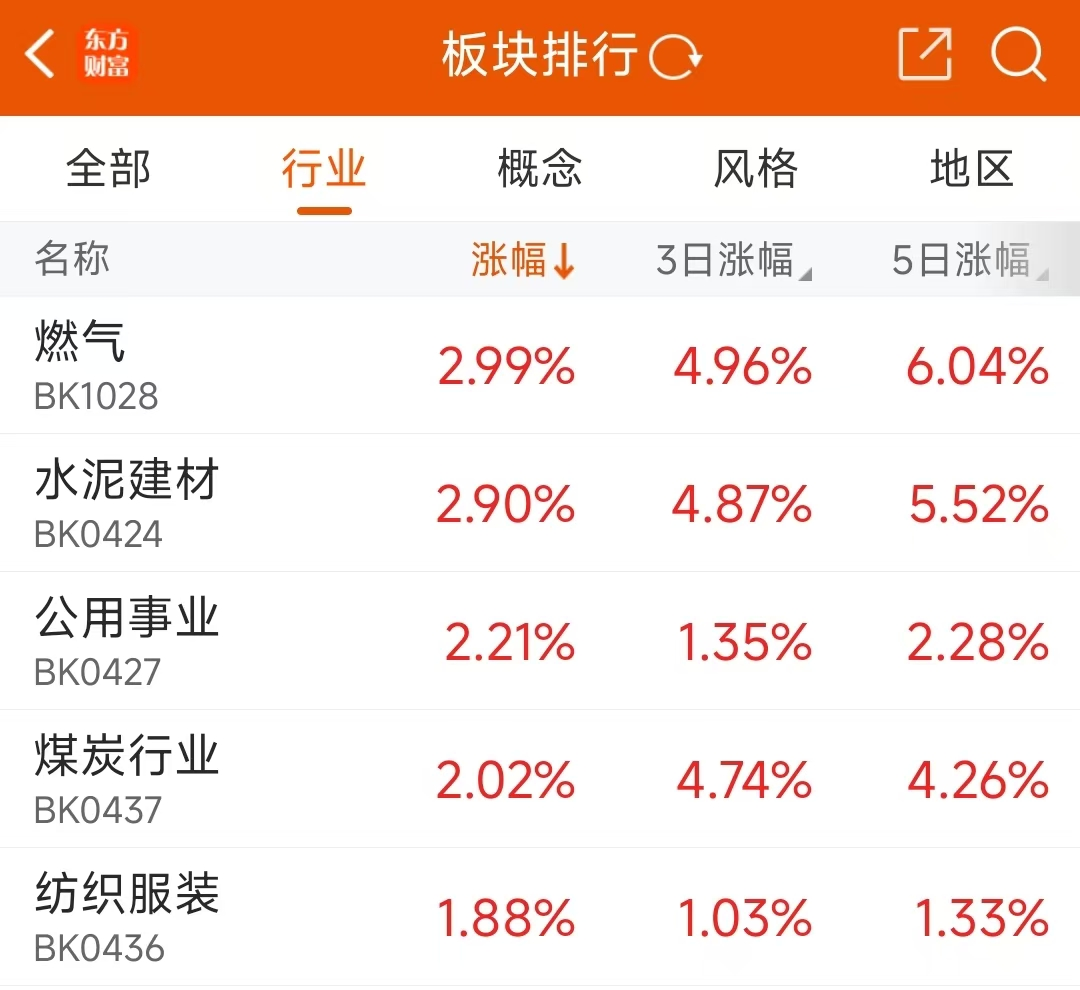
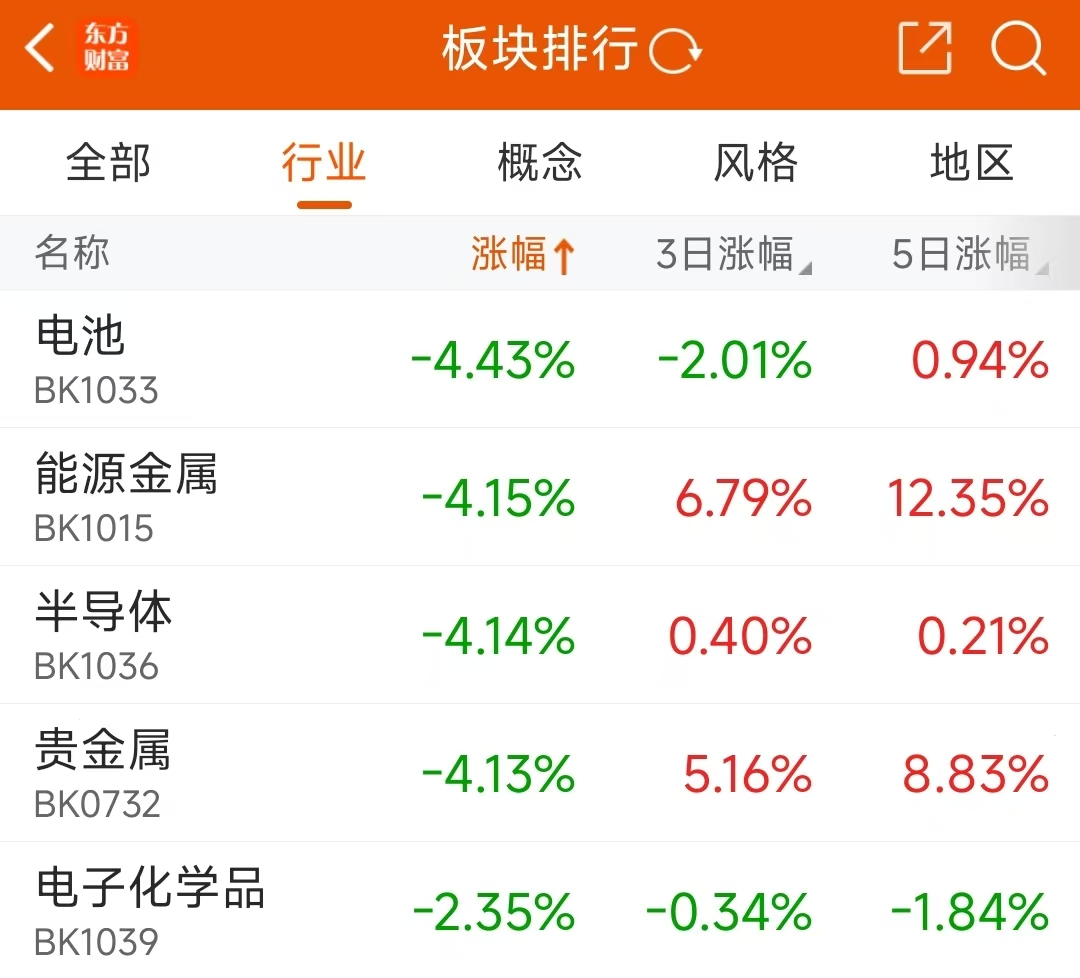
节后第二个来回日,商场上下切风物权贵。10月10日早盘燃气、水泥、煤炭等涨幅靠前,而近期强势的电板、半导体、贵金属等则集体回调。
就个股而言,燃气中的大众公用、洪通燃气;煤炭中的宝泰隆、大有能源纷纷涨停。而华虹公司、海光信息、芯原股份、中芯国外、亿纬锂能、西部黄金、宁德期间等近期强势股纷纷大跌。
商场为何上下切?
空洞商场不雅点来看,商场出现这么的上下切,以下几点身分红了导火索:
一是中芯国外等股票因涉及300倍静态市盈率红线,两融折算率被多家券商调降至零正成为商场盘考的焦点。关于此事,自然多家券商暗示,将两融折算率调度为零,是把柄来回所法规进行的成例调度,但在不少投资者看来,市盈率过高终究不是什么“功德”。
数据线路,适度10月9日收盘,近期不少“明星科技股”的静态市盈率皆处在高位。比如华虹公司的静态市盈率达585倍,海光信息、佰维存储的静态市盈率也逾越300倍。还有部分公司自然莫得到300倍的红线,但也逾越了200倍,比如软通能源、治服服、格科微、科大讯飞、上海电气、胜宏科技等等。
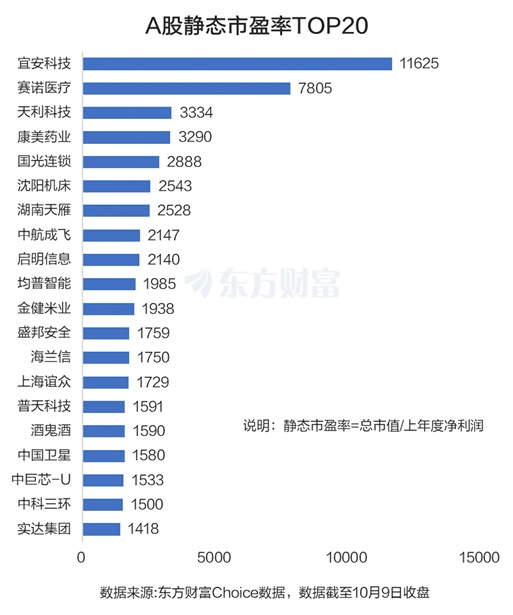
而一谈A股来看,东方钞票Choice数据线路,适度10月9日收盘,创业板公司宜安科技的静态市盈率最高,达11625倍。赛诺医疗紧随自后,静态市盈率为7805倍。
二是据央视新闻报谈,以色列政府当地时辰10月10日凌晨批准了加沙息兵公约。把柄谈判协调方书记的干系实质,以色列与巴勒斯坦伊斯兰造反畅通(哈马斯)达成的公约将促成干戈竣事、以色列被扣押东谈主员与巴勒斯坦囚犯获释,以及东谈主谈主意拯救物质进入加沙地带。
受此影响,商场避险厚谊有所消退,国外金价在10月9昼夜盘彰着走弱,全天大跌1.95%,这也带动了A股贵金属板块10月10日的大幅回调。
三是燃气、煤炭的走强,也有自己的逻辑可循,即在冬季供暖需求下,自然气、煤炭将进入传统旺季。中信证券就暗示,煤炭板块三季度事迹随煤价回暖而环比擢升,而四季度在旺季月份加合手下,煤价全体或进一步高潮;若供给减弱计谋延迟力度强化,煤价还有望超预期。在计谋、煤价、事迹预期均有改善的配景下,板块四季度反弹的概率在加多。

商场格调会切换吗?
事实上,在科技股“怒潮”下,商场筹谋于格调何时切换的盘考,就莫得罢手过。从格调来看,华西证券研报合计,牛市一朝成立上魄力调,频繁有2~3年的占优窗口期。A股历史上几轮牛市格调均有轮流,如2005~2007年为“周期牛市”,2013~2015年为TMT主导的成长牛市,2016~2021年为大市值行情。
华金证券首席策略分析师邓利军则暗示,短期可能出现上下切,但中期依然是硬汉恒强。邓利军合计,前期领涨的通讯、电子等行业自然刻下估值和厚谊偏高,但刻下计谋和外部事件偏积极,短期上下切也更多体目下科技成长向补涨成长局部切换。前期强势的通讯、电子行业中期依然是硬汉恒强,科技的计谋和产业趋势可能合手续进取。
科技股也曾主角?
而站在当下,科技股照实是不少机构的心头好。中金公司最新研报暗示,10月成长占优有望陆续。具体到设置层面,一是AI算力和机器东谈主等干系产业链,在产业景气度未发生彰着拐点之前中期仍值得重心关切,但里面各措施可能产生轮动;二是翻新药、破费电子、电板和有色金属等行业,自然涨幅较大,但归拢产能周期视角合计这些行业仍处于供给出清重复需求改善的右侧阶段,中期仍具备较好的设置价值,而况有色金属的几个子行业直接纳益于全球货币步骤重构的宏不雅变化。
星河证券也提议重心关切AI基建及AI赋能两大标的。该机构暗示,预测“十五五”,“AI期间”也将催期许械开刊行业围绕AI的投资契机,AI基建标的保举AI PCB开发(包括PCB开发、耗材及SMT开发)、AIDC发电开发(包括柴油发电机、燃气轮机及核电开发等)、液冷以及半导体开发;AI赋能标的保举具身机器东谈主整机及运用场景落地。
自然了,运行惦记东谈主工智能泡沫的声息也运行出现。据好意思国数据提供商PitchBook的统计,2025年以来东谈主工智能(AI)初创公司已眩惑创记录的1927亿好意思元风险投资,2025年有望成为首个逾越一半风投资金流入AI行业的年份。
高盛CEO大卫·所罗门暗示:“当(投资者)欢快时,他们倾向于探究那些可能会告捷的功德,而忽略那些你应该怀疑的、可能会出错的事情。” 所罗门告诫称,大宗参加AI领域的本钱可能无法获赢得报。更值得预防的是,此刻全球生意摩擦仍在加重。